- Ehdotettu muutos kommandiittiyhtiömuotoisten rahastojen verolainsäädännön uudistamiseksi on FA:n mukaan tarpeellinen.
- Ehdotettu läpivirtausmalli on lähtökohtaisesti kannatettava, mutta ulkomaisiin rahastosijoituksiin liittyvä merkittävä ongelma on ratkaistava. Ongelma vaikeuttaisi erityisesti kotimaisten työeläkeyhtiöiden sijoitustoimintaa.
- Ehdotettu sääntely voisi ohjata suomalaisia sijoittajia pois ulkomaisista rahastoista, jolloin se rajoittaisi SEUT 63 artiklassa turvattua pääomien vapaata liikkuvuutta.
- FA katsoo, että ulkomaisten rahastojen osalta läpivirtausmallin soveltumisen on oltava vapaaehtoista kaikissa tilanteissa. Vaihtoehtoisesti sääntelyä tulee muuttaa niin, että vähäisen omistuksen raja nostetaan vähintään 50 prosenttiin ja rahaston voimassaoloaikavaatimus nostetaan vähintään 20 vuoteen.
VN/24019/2025
Ky-rahastojen sinänsä tarpeellinen veromuutos ei saa muodostua esteeksi sijoittaa ulkomaisiin rahastorakenteisiin
Finanssiala ry:n (jäljempänä FA) mukaan ehdotettu täysin läpivirtaava veromalli selkeyttäisi kommandiittiyhtiömuotoisten rahastojen verotusta, vahvistaisi Suomen houkuttelevuutta sijoituskohteena ja mahdollistaisi kotimaisten yleishyödyllisten yhteisöjen sijoitukset ky-muotoisiin rahastoihin. Muutos voisi myös lisätä yksityishenkilöiden suoria sijoituksia yhtymämuotoisiin vaihtoehtorahastoihin. FA katsookin, että ehdotetut muutokset tukevat suomalaisten rahastojen varainkeruuta sekä kotimaasta että ulkomailta. Lisäksi myös rahastonhoitajien (AIF-managerien) hallinnollinen työ ja kustannukset vähenisivät, kun erillisten syöttörahastorakenteiden, kuten voitonjakolainarahastojen ja suljettujen erikoissijoitusrahastojen, tarve poistuisi tai vähenisi olennaisesti.
Ehdotettu perusratkaisu onkin FA:n mukaan kannatettava edellyttäen, että rajat ylittävien sijoitusten verokohtelu toteutetaan käytännössä toimivalla ja EU-oikeuden mukaisella tavalla.
1 Oikeus sijoittaa ulkomaisiin ky-rahastoihin on turvattava
Ehdotetun tuloverolain 16 c §:n mukaan läpivirtaavuusperiaate soveltuisi myös ulkomaisiin yhtymämuotoisiin vaihtoehtorahastoihin. Hallituksen esitysluonnoksessa todetaan selkeästi, että ulkomaiselta yhtymältä voi olla hyvin vaikeaa saada läpivirtausmallin soveltamiseksi riittävän yksityiskohtaisia rahaston tulo- ja kulutietoja, minkä vuoksi ehdotuksessa on päädytty siihen, että yhtiömies voi valita läpivirtausmallin ns. ulkomaisen vähäisen omistusosuuden rahastoyhtymän osalta (ehdotettu tuloverolain 16 d §). Ulkomaisen vähäisen omistusosuuden rahastoyhtymää koskeva valinnaisuus koskisi ehdotuksen mukaan vain rahastoja, jotka on perustettu enintään 15 vuodeksi ja joissa yhtiömiehen omistus on alle 25 prosenttia yhtymän kokonaispääomasta.
FA katsoo, että ehdotetussa lainsäädännössä käytettyä termiä ”kokonaispääoma” tulisi tarkentaa hallituksen esityksen perusteluosassa. FA:n näkemyksen mukaan tässä yhteydessä kokonaispääomalla tulee tarkoittaa rahaston sijoitussitoumuksia, eikä esimerkiksi sisään maksettua pääomaa, jonka suhteelliset määrät voivat muuttua rahaston elinkaaren aikana.
FA katsoo, että ehdotettu 25 prosentin omistusraja ei ratkaise raportointiongelmaa. Näinkään suuri omistusosuus ei takaisi sijoittajalle oikeutta tai tosiasiallista vaikutusvaltaa vaatia ulkomaiselta rahastolta Suomen verotuksen edellyttämiä tietoja. Lisäksi sijoittajan suhteellinen omistusosuus rahastosta voi muuttua omistuksen aikana eikä kotimainen rahastosijoittaja välttämättä pysty edes tietämään omistusosuuttaan ulkomaisessa rahastossa.
FA huomauttaa lisäksi, että markkinakäytännössä esiintyy runsaasti tilanteita, joissa suomalainen institutionaalinen sijoittaja omistaa yli 25 prosenttia ulkomaisesta rahastoyhtymästä. Tällaisia voivat olla esimerkiksi niin sanotut single investor -rahastot. Toisin kuin esitysluonnoksessa todetaan, tällaisissakin tilanteissa sijoittajan on vähintään vaikea, ja usein mahdotonta, saada riittävästi informaatiota ehdotetussa 16 c §:ssä tarkoitettua verokohtelua varten. Näin on esimerkiksi tilanteessa, jossa ulkomainen rahasto on rahastojen rahasto (fund-of-funds) eli sijoittaa toisiin rahastoihin.
FA katsoo, että ehdotettu ulkomaisia rahastoja koskeva säännös on erittäin ongelmallinen ja ehdotettu malli muodostaisikin käytännössä pääomien vapaan liikkuvuuden rajoituksen. Se tekisi kotimaisten sijoittajien sijoitukset ulkomaisiin rahastoihin epäedullisemmiksi, koska sijoittajalla ei useinkaan ole mahdollisuutta saada ulkomaiselta rahastolta läpivirtausmallin edellyttämiä yksityiskohtaisia tulo- ja kulutietoja joko lainkaan tai ainakaan Suomen lyhyessä (4 kk) veroilmoituksen antoajassa.
Hallituksen esitysluonnoksessa todetaan sivulla 44, että läpivirtaavuus-periaatteen soveltuminen ulkomaiseen yhtymään edellyttäisi käytännössä selvitystä esimerkiksi tulon luonteesta, lähteestä ja kertymisvuodesta. HE-luonnoksessa mainitaan esimerkkeinä tiedoista, joita sijoittaja voi saada yksittäisen sijoittajan taloudellista asemaa rahastossa kuvaavan selvityksen (capital account statement) lisäksi myös ulkomaisen rahastoyhtymän tilinpäätös-tiedot sekä muut paikallista verotusta varten tehdyt raportointitiedot. Tältä osin FA huomauttaa, että Suomen 4 kuukauden aikataulu yritysveroilmoituksen jättäminen on kansainvälisesti vertailtuna poikkeuksellisen lyhyt. Alla on listattu yritysverotusten jättöaikoja Suomelle relevanteissa valtioissa[1].
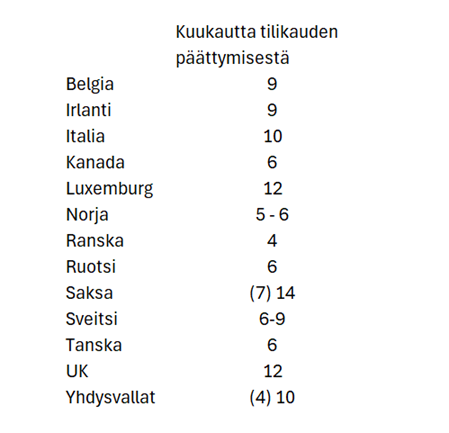
Verotus myös toimitetaan Suomessa nopealla aikataululla (pisimmillään 10 kuukaudessa). Tämä korostaa osaltaan sijoittajien vaikeutta saada tarvittavat tiedot Suomessa vaaditussa aikataulussa. Lisäksi on huomattava, että suomalaisen sijoittajan on usein mahdotonta saada kaikkia vaadittuja tietoja ulkomaiselta rahastolta eli esimerkiksi lykkäyksen hakeminen veroilmoitukseen ei sekään auttaisi.
FA korostaa sitä, että erityisesti ehdotettu matala 25 prosentin omistusosuus johtaisi tilanteeseen, jossa kotimaisten ja ulkomaisten rahastojen kohtelu muodostuisi epäsymmetriseksi. Kotimaiset rahastot voisivat käytännössä järjestää toimintansa niin, että uusi sääntely soveltuisi niihin silloin, kun se tukee sijoittajien houkuttelemista, ja muissa tilanteissa järjestää sijoitus eri tavalla eli jatkaa nykyiseen tapaan. Sijoitukset ulkomaisiin ky-rahastoihin sen sijaan joutuisivat sääntelyn piiriin pakottavasti omistusrajan ylittyessä, vaikka tarvittavia raportointitietoja ei olisi saatavilla. Ulkomailla ky-rahastomalli on laajalti käytetty eikä suomalainen sijoittaja yleensä pysty vaikuttamaan lainkaan valittuun rahastomalliin, joten vastaavaa valintamallia läpivirtausmallin soveltuvuuden osalta ei ulkomaisten sijoitusten osalta olisi.
FA korostaa sitä, että sääntelyä ei tämän vuoksi voida rakentaa oletukselle, että 25 prosentin omistus automaattisesti mahdollistaisi tarvittavan raportoinnin. Lisäksi ehdotettu 15 vuoden aikaraja voi muodostua ongelmalliseksi erityisesti tilanteissa, joissa rahaston voimassaoloaikaa jatketaan eikä piensijoittajalla ole vaikutusmahdollisuutta jatkopäätökseen. Rahastot perustetaan yleensä enintään 15 vuodeksi, mutta esimerkiksi huono markkinatilanne on viime aikoina johtanut usein tilanteeseen, jossa rahaston toimikautta on jatkettu yli 15 vuoden. Yksittäinen sijoittaja ei tällaisessa tilanteessa useinkaan voi vaikuttaa tehtävään päätökseen eikä se huonossa exit-tilanteessa usein edes olisikaan sijoituksen kannalta hyvä ratkaisu.
Ehdotus synnyttää FA:n käsityksen mukaan EU-oikeudellisen ongelman sen ratkaisemisen sijaan. Kotimaisille rahastoille muodostuva käytännön valinnanvara ja ulkomaisiin rahastoihin tehtyihin sijoituksiin kohdistuva pakottava, hallinnollisesti erittäin raskas kohtelu merkitsevät ulkomaisten sijoitusten tosiasiallista epäedullisuutta. Ehdotettu sääntely voisi siten ohjata suomalaisia sijoittajia pois ulkomaisista rahastoista ja rajoittaa SEUT 63 artiklassa turvattua pääomien vapaata liikkuvuutta.
FA katsoo, että ulkomaisia rahastoja koskevaa sääntelyä on muutettava siten, että läpivirtausmallin soveltamisen on oltava vapaaehtoista kaikissa tilanteissa. Vaihtoehtoisesti sääntelyä tulee muuttaa niin, että vähäisen omistuksen raja nostetaan vähintään 50 prosenttiin ja rahaston voimassaoloaikavaatimus nostetaan vähintään 20 vuoteen.
Mikäli omistusosuuteen perustuva raja säilytettäisiin lainsäädännössä, olisi tärkeää huolehtia siitä, että lainsäädäntö ei estäisi ko. omistusosuusrajan ylittäviä sijoituksia rahastojen rahastoihin, koska tietoja sen kohderahastojen tuloista ja menoista ei saataisi. Siten hallituksen esityksen perusteluissa tulisi myös selventää, ettei ehdotetun 16 c §:n soveltaminen edellytä tietoja rahastojen rahaston kohderahastojen tuloista ja menoista. Toissijaisesti tulisi mahdollistaa menettely, jossa ulkomainen rahastoyhtymä voisi antaa Verohallinnolle rahastoa koskevan tulo- ja kuluilmoituksen sekä valita kohderahastosijoitustensa osalta ehdotetun 16 d §:n mukaisen helpotetun menettelyn.
FA korostaa, että myöskään edellä kuvatut vaihtoehtoiset ratkaisut eivät täysin poistaisi sääntelyn EU-oikeudellista ongelmallisuutta. Mikäli sijoittaja joutuisi erikseen hankkimaan ehdotetun 16 c §:n soveltamisessa tarvittavia tietoja tai ulkomainen rahastoyhtymä joutuisi tuottamaan Suomea varten erillistä veroraportointia, tästä aiheutuvat kustannukset kohdistuisivat markkinakäytännössä tyypillisesti asianomaisen sijoittajan kannettaviksi. Sääntelystä aiheutuva hallinnollinen ja taloudellinen lisätaakka tekisi siten sijoittamisen ulkomaisiin rahastoihin edelleen vähemmän houkuttelevaksi kuin sijoittamisen vastaaviin kotimaisiin rahastoihin. Tämä korostaa osaltaan sitä, että ensisijaisesti sääntelyä tulisi muuttaa siten, että läpivirtausmallin soveltaminen olisi ulkomaisten rahastojen osalta vapaaehtoista.
2 Muita huomioita
FA katsoo, että hallituksen esityksen perusteluissa tulisi selventää verosopimusten soveltamista ja lähdeveron hyvittämistä. Esitysluonnoksesta ilmenee epäsuorasti, muun muassa sivulta 42, että läpivirtaussääntöjä sovellettaessa tuloon sovelletaan lähdevaltion ja sijoittajan asuinvaltion välistä verosopimusta. Tämä vastaa myös kotimaista oikeuskäytäntöä, mutta asia olisi syytä todeta perusteluissa nimenomaisesti.
Hallituksen esitysluonnoksessa ehdotetun verotusmenettelylain 32 §:n lisäyksen perusteella veronkorotuksen määräämistä verovelvolliselle rajattaisiin silloin, kun veroilmoituksen virhe on perustunut rahastoyhtymän antamaan virheelliseen selvitykseen osakkaan tulo- ja kuluosuuksista. FA katsoo, että tämä tulee ulottaa koskemaan myös ulkomaisten rahastoyhtymien antamia tietoja.
Lopuksi FA korostaa sen tärkeyttä, että Verohallinto antaa aikanaan selkeää ja uudistuksen tavoitteita tukevaa ohjeistusta uusien säännösten soveltamisesta. Lisäksi olisi toivottavaa, että Verohallinto ylläpitäisi julkista tulkinta- tai oikeuskäytäntöön perustuvaa luetteloa yleisimmistä ulkomaisista yhteisö- tai yhtymämuodoista ja niiden juridisesta rinnastettavuudesta (erikoissijoitusrahasto vs. ky) sekä läpivirtaavuudesta.
[1] Lähde https://taxsummaries.pwc.com/ lokakuu 2026
Finanssiala ry
Hannu Ijäs
johtaja
Ota yhteyttä aiheen asiantuntijaan
-
Marja Blomqvist
Johtava veroasiantuntija
Verolainsäädäntö