

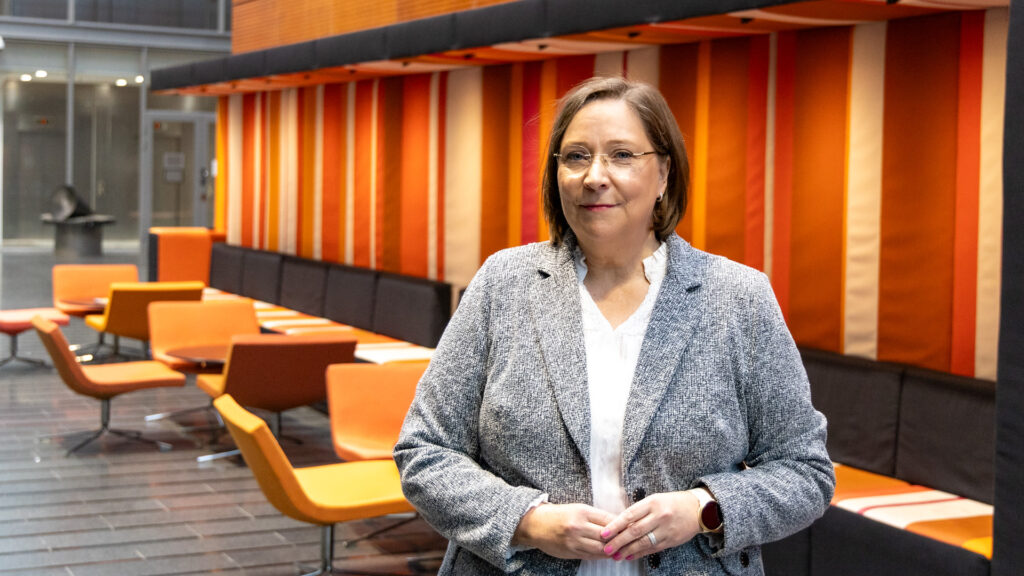
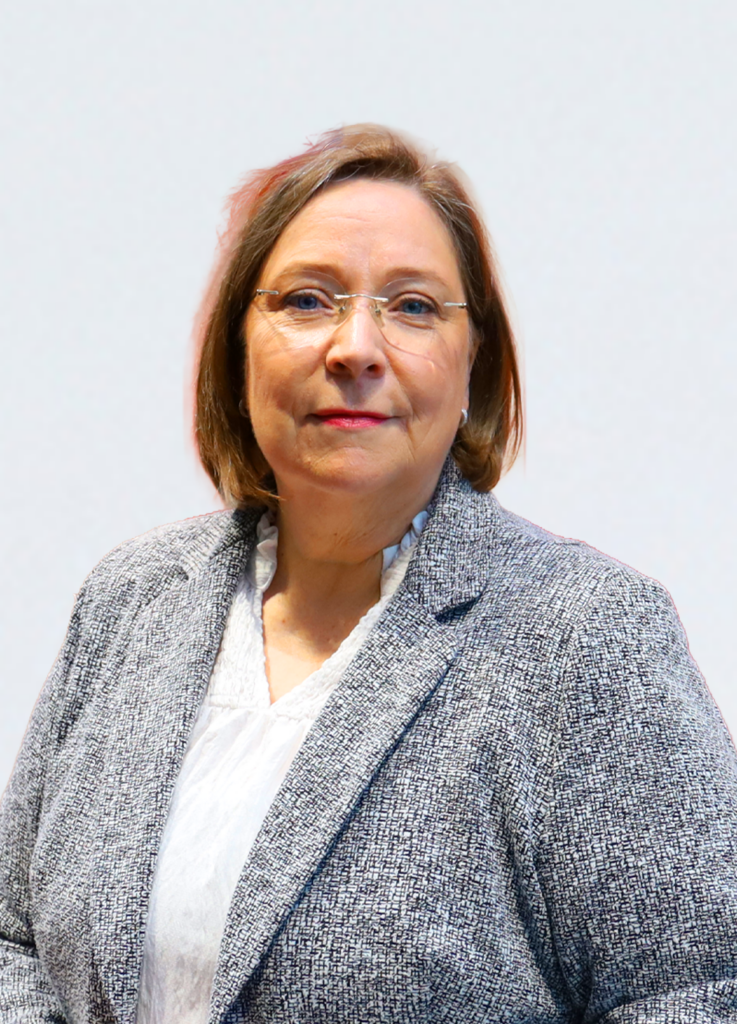
Digitaaliseen euroon liittyvä edunvalvonta on Finanssiala ry:n maksuliikeasiantuntija Pirjo Sianoja-Laineen päävastuualue.
- Pirjo Sianoja-Laine on aloittanut Finanssiala ry:ssä maksuliikeasiantuntijana.
- Hänen keskeisin tehtävänsä on digitaaliseen euroon liittyvä edunvalvonta.
- Sianoja-Laine painottaa, että digieuro pitää ottaa käyttöön vaiheittain, ei yhtenä valtavana pakettina.
- Digieuro ei saa vaarantaa pankkijärjestelmän vakautta eikä nykyisin hyvin toimivia maksujärjestelmiä.
- Ennen FA:ta Sianoja-Laine on työskennellyt muun muassa Samlink-yhtiössä sekä Säästöpankkiryhmässä.
Euroopan keskuspankin (EKP) kaavailema digieuro toimisi käteistä täydentävänä digitaalisena maksuvälineenä. Digieuroa kaavaillaan käyttöön vuonna 2029, ja valittujen pankkien ja kauppiaiden pilottikokeilut alkaisivat vuonna 2027.
Yksinkertaisesti määriteltynä digieuro on käteisen digitaalinen vastine. Sitä voisi käyttää maksamiseen sekä kuluttajien kesken että verkkokaupoissa ja kivijalkaliikkeissä.
Digitaaliseen euroon liittyvä edunvalvonta on Finanssiala ry:ssä (FA) maksuliikeasiantuntijana syksyllä aloittaneen Pirjo Sianoja-Laineen päävastuualue. Ennen FA:han siirtymistään Sianoja-Laine työskenteli IT-yhtiö Samlinkissa, joka toimittaa muun muassa maksu- ja muita järjestelmiä suomalaisille pankeille.
Digieuron pilottikäyttöä on kaavailtu jo vuoden 2027 loppupuolelle, ja se vaatii pankkien järjestelmäkehittämiseltä isoja ponnisteluja.
”FA:ssa tehtävänäni on seurata, että digieuro toteutuu pankeille mahdollisimman järkevänä. Käyttöönotossa on tärkeintä, että se aikataulutetaan järkevästi sekä pankkien että vähittäiskaupan kannalta. Uusi maksuväline on otettava käyttöön vaiheittain, ei yhtenä isona pamauksena. On myös varmistettava, ettei käyttöönotto vaaranna nykyisiä järjestelmiä eikä euron vakautta.”
Mihin tarvitaan uutta maksuvälinettä?
Maksaminen sekä kuluttajien välillä että kaupoissa ja liikkeissä toimii jo nyt sujuvasti. Keskeisin syy uuden maksuvälineen luomiselle on vähentää riippuvuutta Yhdysvalloista: maksukorttimarkkinat ovat tällä hetkellä vahvasti amerikkalaisten suuryhtiöiden hallussa.
”Vahvempi vaikutusvalta digitaalisiin vähittäismaksuihin olisi Euroopassa eikä riippuvainen nykyisistä harvoista markkinatoimijoista, käytännössä Visasta ja MasterCardista”, Sianoja-Laine sanoo.
Digieurojuna on jo liikkeellä. Maksuvälinettä kaavaillaan käyttöön jo vuonna 2029, ja valittujen pankkien ja kauppiaiden pilottikokeilut alkaisivat vuonna 2027. Avoimia kysymyksiä riittää.
”Digieuro ja sen teknologiat pitää saada liitettyä pankkien omiin sovelluksiin, ja rahan tulee kulkea saumattomasti keskuspankin, liikepankkien, kuluttajien ja kauppiaiden välillä”
Digieuron on tarkoitus toimia offline-maksuvälineenä, eli maksaminen onnistuisi myös ilman nettiyhteyttä.
”Offline-maksamisessa tavoitteena on yhdistää käteisen kaltainen yksityisyys ja toisaalta varmistaa väärinkäytösten ehkäisy. Yksi päätettävä asia on, paljonko digieurotilillä voisi olla kerrallaan rahaa. Jos digieurot eivät riitä maksuun, loppuosa voitaisiin siirtää automaattisesti käyttäjän pankkitililtä.”
Pankkiuran kolmas kärki
Sianoja-Laineella on edessään uusi näkökulma maksamisen ja pankkien maailmaan. Ennen pankkien järjestelmäkehitystä Samlinkissa hän työskenteli Säästöpankkiryhmässä pankinjohtajana eli liiketoiminnan keskiössä. Työ pankissa oli hänen haaveensa jo lapsena.
”Sillä tiellä olen oikeastaan edelleen. Pankkiliiketoiminnan kuviot tulivat kattavasti tutuiksi Säästöpankkiryhmässä. Pankkien järjestelmät ja teknologian mahdollisuudet pankkitoiminnassa kiinnostivat jo tuolloin, joten seuraava vaihe Samlinkissa IT-toimittajan leivissä oli luonteva. Nyt olen siirtynyt urallani oikeastaan jo kolmanteen ja uudenlaiseen rooliin FA:ssa pankkien edunvalvonnan pariin.”
Sianoja-Laine on lähtöisin Satakunnasta ja asunut pitkään Vihdissä. Vapaa-ajan rakkain pitkäaikaisin harrastus on kesäaikana golf ja talvisin matkustelu ja golf.
”Tällä hetkellä vietän runsaasti aikaa myös nelivuotiaan lapsenlapseni kanssa. Hän kyläilee meillä usein ja tuo kaivattua vipinää ja vaihtelua maksuliikenteen koukeroiden pohtimiseen.”
Mikä on digieuro ja miten se poikkeaa nyt käytössä olevasta eurosta?
Digieurosta puhuttaessa on erotettava kaksi eri käsitettä: keskuspankkiraha ja liikepankkiraha. Keskuspankkiraha on keskuspankin taseessa olevaa rahaa, jonka fyysinen olomuoto on käteinen. Käteinen on keskuspankin velkaa käteisen haltijalle. Digitaalisessa muodossa keskuspankkirahaan pääsevät käsiksi vain luottolaitokset, eli pankit. Kuluttajien käyttämä digitaalinen raha taas siirtyy pankkitileiltä toiselle liikepankkirahana – asiakkaiden pankkitalletukset ovat pankkien taseissa pankin asiakkaalta ottamana velkana.
Digieuro on niin sanotusti käteisen digitaalinen vastine. Se ei olisi digitaalisessa muodossa lainkaan luottolaitosten eli pankkien taseessa, vaan suoraan keskuspankin taseessa. Luottolaitokset eivät voisi käyttää digieuroissa olevia talletuksia siten lainkaan omassa lainanannossaan.
Jaa juttu


Ota yhteyttä asiantuntijaan
-
Pirjo Sianoja-Laine
Maksuliikeasiantuntija
Digitaalinen euro
