

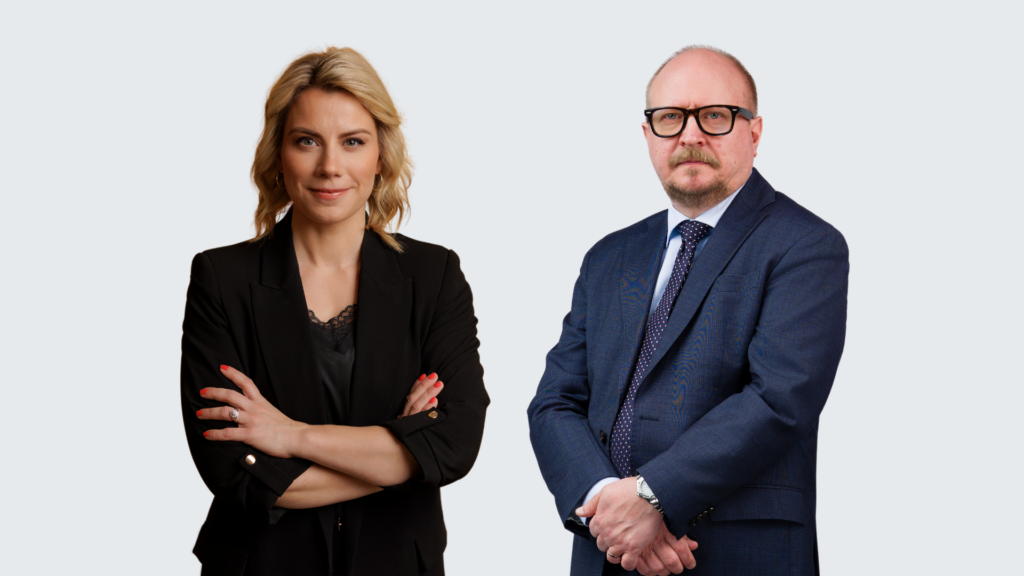
Työeläkevakuuttajat Telan toimitusjohtaja Saara-Sofia Sirén ja Finanssiala ry:n (FA) toimitusjohtaja Arno Ahosniemi vetoavat eduskuntaan, jotta esitystä korjataan niin, ettei se vaikeuta sijoituksia ulkomaisiin rahastoihin.
Finanssiala ry ja Työeläkevakuuttajat Tela vaativat korjausta kommandiittiyhtiömuotoisten rahastojen verotusta uudistavaan lakiesitykseen. Esityksen nykyinen muoto vaikeuttaisi työeläkevakuuttajien sijoituksia ulkomaisiin rahastoihin ja voisi siten heikentää työeläkevarojen sijoitustuottoja.
Hallituksen esitys kommandiittiyhtiömuotoisten rahastojen verotuksen uudistamisesta on annettu eduskunnalle.
Työeläkevakuuttajat Telan toimitusjohtaja Saara-Sofia Sirén ja Finanssiala ry:n (FA) toimitusjohtaja Arno Ahosniemi vetoavat eduskuntaan, jotta esitystä korjataan niin, ettei se vaikeuta sijoituksia ulkomaisiin rahastoihin.
”Lakiesitys yrittää korjata todellisen ongelman kommandiittiyhtiömuotoisten sijoitusrahastojen verotuksessa. Muutos on erittäin tarpeellinen, sillä sen myötä näistä rahastoista saadaan aiempaa houkuttelevampi kohde ulkomaiselle pääomalle ja kotimaisille yleishyödyllisille yhteisöille, ja sitä Suomen kasvu ja esimerkiksi kotimainen kasvuyrityskenttä tarvitsee”, toteaa Finanssiala ry:n toimitusjohtaja Arno Ahosniemi.
”Esityksessä on kuitenkin merkittävä ongelma, kun sijoituksia tehdään toiseen suuntaan eli ulkomaisiin rahastoihin – ja tämä on yhä keskeisempi osa esimerkiksi suomalaisten työeläkevakuuttajien sijoitustoimintaa”, jatkaa Työeläkevakuuttajat Telan toimitusjohtaja Saara-Sofia Sirén.
Tela: Sijoitustuottojen heikentyminen näkyisi eläkemaksuissa
Telan Sirén muistuttaa, että työeläkevarojen sijoitustuotoilla on suora yhteys eläkejärjestelmän rahoitukseen ja työeläkemaksujen tasoon.
”Osana eläkeuudistusta tehty sijoitusuudistus sallii työeläkevakuuttajille aiempaa suuremman riskinoton ja korkeampien tuottojen tavoittelun kotimaisilla ja ulkomaisilla rahoitusmarkkinoilla. Uudistus tulee voimaan vaiheittain tänä ja ensi vuonna. Verolakiesitys voisi nykymuodossaan rajoittaa uudistuksen täysimääräistä hyödyntämistä.”
”Työeläkejärjestelmän sijoitusuudistuksella tavoitellaan parempia pitkän aikavälin tuottoja ja vahvempaa rahoitusta eläkkeille. Samanaikaisesti ei pidä säätää verolainsäädäntöä, joka käytännössä kaventaa työeläkevakuuttajien sijoitusmahdollisuuksia. Jos sijoitusten hajauttaminen vaikeutuu ja tuotot jäävät sen vuoksi pienemmiksi, lasku lankeaa lopulta työeläkemaksujen maksajille”, Sirén sanoo.
Esitetty sääntely lisäisi suurten työeläkevakuuttajien hallinnollista taakkaa ja johtaisi jopa siihen, että niiden olisi luovuttava muuten perustelluista sijoituksista ulkomaisiin rahastoihin. Samalla sijoitussalkkujen kansainvälinen hajauttaminen vaikeutuisi.
FA: Sääntely ei saa muodostaa estettä kansainvälisille sijoituksille
FA:n Arno Ahosniemipainottaa, ettei kotimaisia sijoittajia pidä asettaa verosääntelyllä epäedulliseen asemaan kansainvälisillä sijoitusmarkkinoilla.
”Uudistus on tärkeä saada toteutettua tällä hallituskaudella, mutta hyvä tavoite edistää sijoittamista Suomeen ei saa estää sijoittamista ulkomaille. Sijoittajalta ei voida vaatia tietoja, joita ulkomainen rahasto ei sille toimita. Siksi verotuksen on voitava perustua myös sijoittajan tosiasiallisesti saamiin tuloihin. Muuten sääntely muodostaa käytännössä sijoitusesteen ja heikentää suomalaisten sijoittajien asemaa suhteessa muiden maiden sijoittajiin”, Ahosniemi korostaa.
Kotimaisia ja ulkomaisia rahastoja kohdeltaisiin esityksessä eri tavoin. Kotimaiset rahastot voisivat järjestää toimintansa uuden sääntelyn mukaisesti silloin, kun se on tarkoituksenmukaista, mutta ulkomaisiin rahastoihin tehtävät sijoitukset voisivat joutua läpivirtausmallin piiriin pakottavasti omistusrajan ylittyessä. Esitykseen sisältyvä 25 prosentin omistusraja ei ratkaise ongelmaa. Näinkään suuri omistusosuus ei automaattisesti anna sijoittajalle oikeutta vaatia ulkomaiselta rahastolta Suomen verotuksen edellyttämiä yksityiskohtaisia tietoja.
Verohallinnon tietojen mukaan suomalaiset yhteisöt ja luonnolliset henkilöt omistavat ulkomaisista yhtymämuotoisista rahastoista usein vain muutaman prosentin tai alle yhden prosentin osuuden. Esityksen sisältämä 25 prosentin omistusraja on siis ongelma lähinnä vain työeläkeyhtiöille ja muille niiden kaltaisisille institutionaalisille sijoittajille.
Ongelma voidaan korjata yksinkertaisella muutoksella
Finanssiala ja Tela esittivät hallituksen esitysluonnokseen antamissaan lausunnoissa, että läpivirtausmallin soveltamisen ulkomaisiin kommandiittiyhtiömuotoisiin rahastoihin olisi pitänyt olla vapaaehtoista kaikissa tilanteissa.
Lopulliseen hallituksen esitykseen sisällytettiin osa Finanssialan lausunnossa ehdottamasta vaihtoehdosta: ulkomainen rahasto voi antaa Verohallinnolle tulo- ja kulutietonsa sekä valita lain sallimat helpotetut menettelyt kohderahastoilleen. Tämä ei yksin ratkaise ongelmaa. Esityksen 25 prosentin omistusraja on lisäksi nostettava 50 prosenttiin FA:n lausunnon mukaisesti.
Lisätietoja
Arno Ahosniemi
toimitusjohtaja, Finanssiala ry
arno.ahosniemi@finanssiala.fi, 040 588 6834
Saara-Sofia Sirén
toimitusjohtaja, Työeläkevakuuttajat Tela ry
saara-sofia.siren@tela.fi, 050 513 2051
Jaa juttu




Ota yhteyttä asiantuntijaan
-
Arno Ahosniemi
Toimitusjohtaja
Toimitusjohtaja, EU-ryhmän vt. esihenkilö
-
Marja Blomqvist
Johtava veroasiantuntija
Verolainsäädäntö
