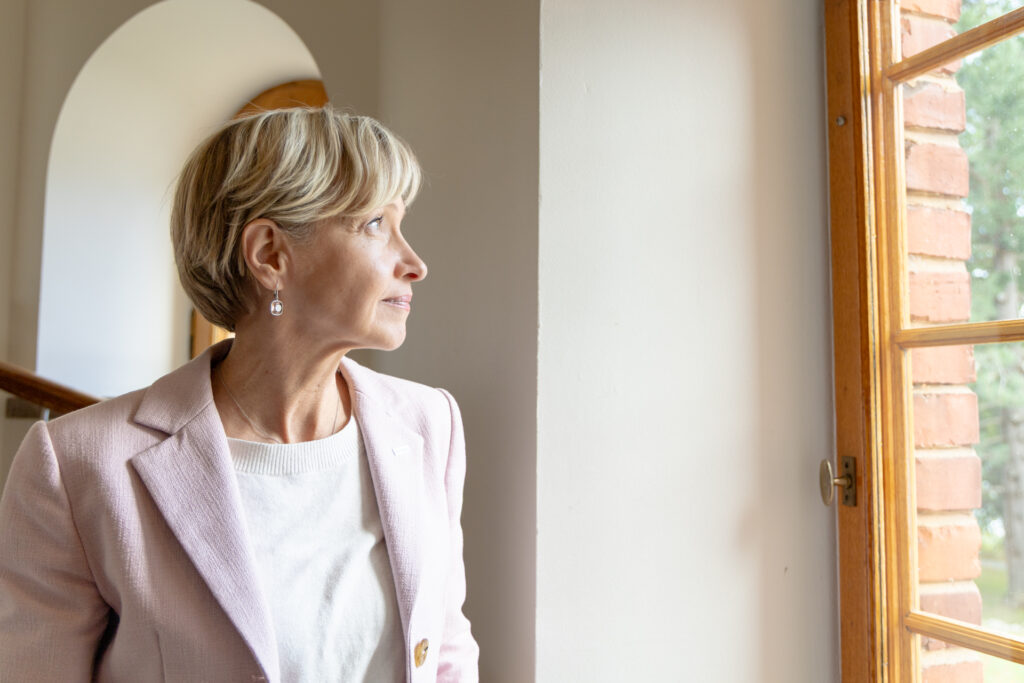
- Sara Mella on antanut pankkiuransa viimeisen haastattelun.
- Pankkien riskinotosta on tehty EU-sääntelyn myötä vaikeaa – ja sitä myötä yritysten ja kasvun rahoittamisesta.
- EU:ssa rahoituspalveluiden tarjoaminen rajojen yli on edelleen vaikeaa. Mellan mielestä EU:ssa ei yrityksestä huolimatta ole olemassa yhteismarkkinoita rahoituspalveluissa.
- Mella epäilee, että Suomessa ymmärretään vasta vuosikymmenten päästä, millainen virhe vapaaehtoisen eläkesäästämisen tappaminen lainsäädännöllä on ollut.
Nordean henkilöasiakkaista Pohjoismaissa vastaava liiketoimintajohtaja Sara Mella on jättäytynyt pois Nordean johdosta. Työtehtävät päättyivät lokakuun loppuun. Mella aloitti pankkiuransa 35 vuotta sitten. Mella toimi Finanssiala ry:n puheenjohtajistossa yhtäjaksoisesti vuodesta 2022 alkaen.
Kun Nordean henkilöasiakkaista Pohjoismaissa vastannut Sara Mella ilmoitti elokuussa jäävänsä pois Nordean johtotehtävistä lokakuun lopussa, oli mediamylläkkä valmis. Korkealle pallille Pohjoismaiden suurimmassa pankissa noussut Mella ei antanut luopumiseensa liittyen mediahaastatteluja. Nyt hallitustehtäviin jatkossa keskittyvä Mella on kuitenkin valmis viimeiseen, hieman pidempää kaarta kattavaan haastatteluun.
Pankkimaailma on muuttunut siitä, kun Mella asteli Nordean edeltäjän Suomen Yhdyspankin ovista sisään 1. lokakuuta 1991 tuoreena esimiesharjoittelijana. ”Nykyisin varmaan puhuttaisiin trainee-ohjelmasta. Tuolloin ohjelmassa kierrettiin vuosi eri puolilla pankkia tutustumassa. Vuotta myöhemmin sain ensimmäisen varsinaisen tehtävän yrityspankkipuolella olla juniorityöparina eräälle asiakasvastaavalle”, Mella kertoo.
Millä muulla toimialalla muutos on ollut yhtä iso?
Kun 35-vuotisen uran varrelle sattuneita muutoksia käy Mellan kanssa läpi, nousee esille digitalisaation aiheuttamat muutokset asioinnissa. Digitalisoituminen ja valtava teknologinen murros on koskenut koko yhteiskuntaa ja kaikkia toimialoja sekä hyödyttänyt asiakkaita. Mella kuitenkin nostaa esille yhden valtavasti muuttuneen seikan, jonka laajuutta ei ehkä ole täysin ymmärretty muualla yhteiskunnassa: sääntely ja sen lisääntyminen.
Finanssiala on osoittanut sormella lisääntynyttä sääntelyä yli vuosikymmenen verran. Aihe ei ole kovin seksikäs, eikä sen hahmottaminen alan ulkopuolelta avaudu kovin helposti. EU:n myötä myös monet muut toimialat ovat kokeneet sääntelyn lisääntyneen, mutta on perusteltuja syitä todeta finanssialan ja erityisesti pankkisektorin olevan omassa kastissaan.
”Jos katsotaan puhtaasti alalla tarvittavaa osaamista ja henkilötyövuosipanostuksia, nähdään iso kasvu sääntelyn noudattamista valvovissa compliance-toiminnoissa. Eihän sen tyyppistä toimintoa vastaavassa mittakaavassa aiemmin ollut. Riskienhallinnan ja sisäisen tarkastuksen tehtävät ovat niin ikään kasvaneet suuresti”, Mella kertoo viitaten pankkien sisäisiin prosesseihin ja isoon joukkoon asiantuntijoita, jotka vastaavat siitä, että pankin toiminta täyttää monimutkaisen sääntelyn vaatimukset.
”Pelkästään Nordeassa puhutaan tuhansista ihmisistä, kun katsotaan riski- ja compliance- toimintoja sekä erityisesti rahanpesun estämisen sääntelyn myötä perustettuja uusia toimintoja”, Mella sanoo.
Ei pankki voi rahoittaa muiden riskinottoa, jos sen oma riskinotto estetään
EU:n ääni kellossa muuttui viime kesänä, kun komissio julkaisi pankkien kilpailukykyä koskevan raportin. Siinä ymmärrettiin, että vuosien aikana finanssisektorille tehdyllä sääntelyllä on aidosti rahoituskykyä heikentävä vaikutus.
”Aika näyttää, tuleeko nyt muutoksia. Kilpailukyvystä ollaan huolissaan ja sen eteen aiotaan tehdä toimia, mutta jos samaan aikaan pääomavaatimuksia kasvatetaan toisaalla, vaikuttaa se tismalleen päinvastoin. Jos pitäisi olla auttamassa yrityksiä riskin otossa ja kasvun rahoittamisessa, niin se ei onnistu siten, että pankeilta itseltään tilkitään kaikki riskinottopaikat sääntelyllä ja erilaisilla pääomavaateilla”, Mella sanoo.
”Tämä ei silti tarkoita sitä, että nyt pitäisi panna hurlumhei ja vähät välittää vakaudesta, kunhan kasvua saadaan.”
”Tämä ei silti tarkoita sitä, että nyt pitäisi panna hurlumhei ja vähät välittää vakaudesta, kunhan kasvua saadaan. Mutta on niin, että pankin on jokaisessa yksittäisessä rahoituspäätöksessä laskettava myös kannattavuutta. Kun pääomavaatimuksia kasvatetaan, se tuo pankille kustannuksia ja ne on laskettava osaksi yksittäisiä rahoituspäätöksiä. Silloin voi käydä niin, että yksittäisten rahoitustapausten kohdalla lainan hinta tulee asiakkaalle korkeaksi eikä suunniteltu investointi siksi ole enää asiakkaalle houkutteleva. Voi myös käydä niin, että lainoittaminen muuttuu pankille ei-kannattavaksi. Vaikutukset kertautuvat.”
Mellalla on myös heittää pöytään selvä ehdotus ainakin yhdestä täsmätoimesta, jolla eurooppalaisten pankkien kykyä rahoittaa yrityksiä ja kotitalouksia voisi helpottaa: poistamalla järjestelmäriskipuskurivaade. Se on pankeille asetettava ylimääräinen pääomavaatimus, jolla varaudutaan koko rahoitusjärjestelmää uhkaaviin riskeihin. Käytännössä pankkien on pidettävä tavallista enemmän omaa pääomaa turvana kriisien varalta.
”Pankkien riskit katetaan jo muilla erikseen kutakin riskiä varten katetulla pääomavaateella ja suunnitelluilla säännöillä. Järjestelmäriskipuskuri lyödään vielä kaiken päälle”, Mella kuvaa.
Finanssialalla yhteismarkkina on vielä kaukana – jokainen maa tulkitsee samoja sääntöjä itsenäisesti
EU:ssa on vuosikymmenten ajan tehty hartiavoimin töitä yhteismarkkinoiden muodostamiseksi. Nordea on yritys, jolla on hyvä näkymä yhteismarkkinoilla toimimisen arkipäivään. Nordea on niin sanottu systeemisesti merkittävä pankki, jonka valvonnasta vastaa kansallisen pankkivalvojan sijaan Euroopan keskuspankki EKP. Sen liiketoiminta ulottuu Itämeren ympärysmaissa paitsi euromaihin, myös euroalueen ulkopuolisiin maihin. Tämä luo omanlaisensa vaikeuskertoimen, kun osa EU-alueen säännöistä koskee pelkkiä euromaita. Ja vaikka Nordea on EKP:n valvonnassa, on jokaisella maalla siltikin omat valvojansa, joiden tulkinnat on otettava huomioon.
”Fakta on se, että meiltä puuttuu edelleen rahoitusmarkkinoiden yhtenäinen sisämarkkina”, Mella toteaa. ”Kyllä sinne on vielä pitkä matka.”
”EU-alueella on yhteinen sääntökirja, mutta käytännössä jokainen maa noudattaa sitä omalla tavallaan ja tekee erilaisia tulkintoja. Meidän kokemuksemme mukaan eniten eroja näkyy vaatimuksissa liittyen riskien kattamiseen omilla pääomilla ja kuluttajansuojaan, jossa on paljon tulkintaeroja. Mitä useammassa maassa toimii, sen kompleksisempaa se on.”
EU:lla on toive, että pankit toimisivat yhä enemmän rajojen yli ja toimialalle syntyisi entistä suurempia, maailman mittakaavassa kilpailukykyisiä pankkeja. ”Todellisuudessa uuden maan markkinalle meno ei ole houkuttelevaa, sillä vastassa on jälleen yhdet uudet tulkinnat ja viranomaiset. Toimintaa täytyy jälleen sopeuttaa.”
Säästämisen ja sijoittamisen kulttuurinmuutoksesta voi olla ylpeä, mutta vapaaehtoisen eläkesäästämisen virhe huomattaneen vasta vuosikymmenten päästä
Kun puhe kääntyy säästämiseen ja sijoittamiseen, Mellan ilme kirkastuu. Hänestä on hienoa nähdä, miten säästäminen ja sijoittaminen on Suomessa arkipäiväistynyt. Kunniaa suuresta kulttuurinmuutoksesta hän jakaa moneen suuntaan.
”Vuosikymmenten aikana on kylvetty tätä siementä, kouluissa on toimittu ja esimerkiksi pankit ovat voineet antaa osin kouluissakin tietoutta säästämisestä ja sijoittamisesta”, Mella sanoo. ”Finanssisektori itse on myös tehnyt sijoittamisesta helppoa, kun jo kympillä kuussa pystyy sijoittamaan.”
Osansa kiitoksista saavat paitsi erilaiset esikuvat ja vaikkapa sosiaalisen median vaikuttajat, mutta myös lainsäätäjä, jota Mella kehuu esimerkiksi osakesäästötilin perustamisesta.
Yhdessä kohdassa Suomessa on kuitenkin toimittu Mellan mielestä valtiotasolla äärimmäisen huonosti.
”Meillä on systemaattisesti vuosikymmenten aikana viety kansalaisilta kannusteet säästää eläkevakuutustuotteisiin, tämä tapettiin lainsäädännöllä yksi muutos kerrallaan. Veikkaan, että vuosikymmenten päästä ehkä havahdutaan siihen, millainen virhe lainsäädännössä on tässä asiassa tehty”, Mella toteaa vakavana.
Suomi on kulkenut tässä järjestelmällisesti päinvastaiseen suuntaan kuin muu Eurooppa. EU:ssa Suomi on sitoutunut kehittämään kansalaisten omaehtoista varautumista vanhuuteen, mutta käytännön toimet puuttuvat. Esimerkiksi vuosituhannen alun parhaana vuonna 2003 Suomessa myytiin jopa yli 90 000 uutta eläkevakuutusta. Vero- ja ikärajamuutosten jälkeen ne eivät enää ole kansalaisille houkuttelevia sijoituskohteita – varat kannattaa ennemmin sijoittaa jonnekin, mistä ne saa käyttöön jo ennen eläkeikää.
”On hienoa, että entistä useampi säästää ja sijoittaa, mutta meillä ei ole mitään insentiiviä olemassa siihen, että säästettäisiin nimenomaan eläkeaikaa varten. Se on äärimmäisen surullista”, Mella sanoo.
Jaa juttu